ESEF-rapportering är obligatorisk för emittenter noterade på reglerad marknad inom EU. Det är i detta format som årsredovisningen rapporteras till och registreras hos Finansinspektionen (FI), vilket innebär att den utgör den officiella versionen av årsredovisningen.
Trots att ESEF-rapporteringen har funnits i flera år finns fortsatt förbättringspotential i både rapporterna och de processer som omger dem. Detta framgår bland annat av European Securities and Markets Authoritys Report on 2025 Corporate Reporting Enforcement and Regulatory Activities (”ESMA:s tillsynsrapport”) och överensstämmer med författarnas erfarenheter från sina arbeten inom de stora revisionsbyråerna. I Sverige utövas tillsynen av FI och Nämnden för svensk redovisningstillsyn (”Nämnden”).
Den maskinläsbara årsredovisningen möjliggör databaser av samtliga uppmärkta datapunkter för samtliga emittenter, vilket skapar nya möjligheter till företagsanalys och blir särskilt relevant som strukturerat indata till AI-baserade analyser. Att data från ESEF-rapporterna används till analys av företag innebär tillsammans med den regulatoriska tillsynen att det är av stor vikt att rapporternas kvalitet håller en hög nivå. Nedan analyserar författarna vilka praktiska slutsatser som kan dras av tillsynen på ESEF-rapporterna samt delar några egna observationer från sina arbeten.
Notupplysningar – fullständighet är den största utmaningen
Sedan kravet på detaljerad uppmärkning av noter infördes har Nämnden successivt ägnat ESEF allt större uppmärksamhet i sin tillsyn. En genomgång av sju beslut fattade under perioden 2024–2026 avseende notupplysningar visar att samma typ av anmärkningar återkommer.
Besluten kan sammanfattas i tre kategorier:
- Noter som helt saknar uppmärkning. Upplysningen återfinns i årsredovisningen men har inte märkts upp med tillämpligt obligatoriskt element. Områden som särskilt återkommer i besluten inkluderar avsnittet för finansiell riskhantering samt händelser efter balansdagen.
- Fel element i förhållande till upplysningens innebörd. Upplysningen har märkts upp, men med element som inte motsvarar upplysningens innehåll.
- Ofullständig tillämpning. Tillämpligt element har använts, men inte applicerats på samtliga upplysningar i rapporten som elementet avser.
Liknande fullständighetsproblematik syns även i frågor som inte lett till beslut. Nämnden har exempelvis även haft frågor om notnumrering och notrubriker som inte märkts upp samt om ofullständig multitaggning (dvs. att en och samma upplysning ska märkas upp med samtliga tillämpliga element).
Ofullständighet i uppmärkningen är viktigt då en ouppmärkt upplysning är att likställa med att upplysningen inte existerar för den digitala användaren, både ur ett tillsynsperspektiv och för den som konsumerar digital finansiell information.
Räkningar – se upp för ”enkla” fel
Utöver fullständighetsproblemen vid blocktaggningen av noter finns det även ett antal vanliga fel vid uppmärkning av räkningarna som är viktiga att uppmärksamma. Dessa lyfts bland annat i ESMA:s tillsynsrapport och överensstämmer med vad författarna noterat inom ramen för sitt arbete. Nedan beskrivs några utvalda exempel som är särskilt viktiga att se över vid upprättandet av ESEF-rapporten.
Positiv eller negativ radpost
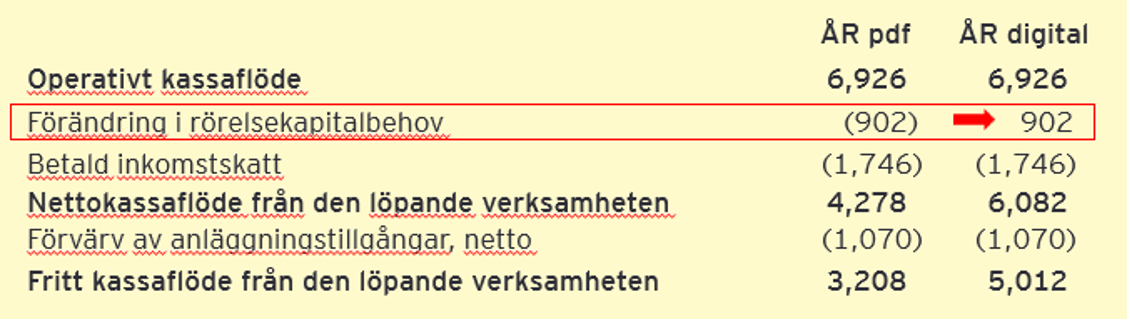
Ett vanligt fel i ESEF rapportering är att en radpost rapporteras med fel tecken (+/-). Detta kan bero på att radposten matas in felaktigt eller att inställningen ”sign logic” används felaktigt. Att felaktigt vända tecken på en rad kan leda till stora beloppsmässiga fel, vilket kan medföra att till exempel analytiker använder felaktiga värden i jämförelser mellan bolag. Därmed är det av vikt att kontrollera att siffrorna har fått rätt tecken i den maskinläsbara rapporten inför publicering.
Nedan ett exempel hämtad från ett företags årsredovisning, där fel tecken på en radpost gör att det beräknade fria kassaflödet blir 1,8 miljarder Euro högre.
Extensions och förankring
Det är viktigt att säkerställa att tilläggsklassificeringselement (extensions) inte skapas om det redan finns ett befintligt element i taxonomin som kan användas. Om man ändå behöver skapa en extension är det viktigt att se över att denna är korrekt förankrat. Onödiga extensions och felaktigheter i förankringar undergräver jämförförbarhet mellan ESEF-rapporter.
Vanliga fel vid förankring:
- För brett ankare: Det företagsspecifika elementet förankras till ett alltför generellt element, exempelvis till ‘Assets’ (Tillgångar totalt) i stället för till en relevant deltillgångskategori.
- För snävt ankare: Förankringen uppåt är till ett mer specifikt/snävt element än innehållet på själva radposten som märks upp med en extension.
- Felaktigt balansattribut: En extension ges inte samma debet/kredit-klassificering som det element man förankrar till i taxonomin.
- Logiskt felaktig förankring: En extension förankras till ett element som redan används för en annan radpost (och som inte utgör en summeringsrad). Detta indikerar att den ena raden helt och hållet ingår i den andra, vilket ej är möjligt bortsett från en summeringsrad.
Summeringar (”calculations”)
Det är inte ovanligt att en eller flera summeringar saknas i ESEF-rapporten, framför allt i rapport över eget kapital. Vid upprättande av ESEF-rapporten behövs säkerställas att summeringar har lagts på samtliga ställen där detta är möjligt.
Övriga vanliga fel
Det finns även andra fel som är relativt vanliga i ESEF-rapporterna men som ofta är enkla att åtgärda:
Företaget missar att kontrollera ett elements regelverksreferens. Exempelvis finns det element med referens till IAS 27 Separata finansiella rapporter som därmed ej ska användas i koncernens konsoliderade rapporter.
Alla monetära värden i de primära finansiella rapporterna ska märkas upp med ett element. Detta gäller även fotnot samt om värdena är noll, inte ovanligt att dessa missas.
En radpost märks inte upp med det element som har den snävaste redovisningsbetydelsen. Användning av ett för brett element är inte endast problematiskt från ett regelverksefterlevnadsperspektiv, det kan även medföra att uppmärkningen inte korrekt speglar beloppet/innehållet. Exempelvis om elementet för långfristiga finansiella tillgångar (ifrs-full:NonCurrentFinancialAssets) används på en radpost trots att det finns ytterligare långfristiga finansiella tillgångar inkluderade i en annan radpost.
Praktiska medskick inför årsredovisning 2026
En viktig utgångspunkt är att teknisk validering inte räcker för att säkerställa kvalitet. En godkänd valideringsrapport visar nämligen att paketet är tekniskt giltigt. Men den visar inte huruvida raden har märkts upp med rätt element, att alla tillämpliga obligatoriska element har identifierats, eller att rätt innehåll ligger inom uppmärkningens gränser. Alla rapporter som haft ett tillsynsbeslut kopplat till ESEF har haft tekniskt valida filer.
Många av de vanligaste observationerna från Nämndens beslut och övriga vanliga fel som tas upp i artikeln är relativt enkla att förebygga. Här är fem åtgärder för att förstärka ESEF-processen:
- Investera i kompetens i uppmärkningsprocessen. Korrekt uppmärkning kräver kunskap och erfarenhet inom både IFRS- och ESEF-regelverken.
- Uppmärkning av noter bör kontrolleras i två riktningar. Utgå från varje obligatoriskt element till rapportens motsvarande upplysningar, har alla tillämpliga obligatoriska element använts? Gå sedan från rapportens upplysningar tillbaka till de obligatoriska elementen, är varje upplysning uppmärkt med samtliga relevanta obligatoriska element?
- Se över uppmärkningen utifrån förändringar inom företaget och dess finansiella rapporter. Över tid ändras både företaget och dess rapportering, detta behövs tas hänsyn till. Se till exempel över om de underliggande posterna för respektive radpost har ändrats och föranleder ändrad uppmärkning.
- Kontrollera uppmärkningen efter förändringar i rapportstrukturen. Ändringar i rapportstrukturen kan leda till att uppmärkningen bryts.
- Granska fullständigheten i rapporten ur ett digitalt perspektiv och tillämpa “fyra ögon-principen” innan inlämning. Godkännandet av den digitala rapporten bör visa att fullständighetskontroller samt kontroll av val av element har genomförts, att valideringsfrågor har hanterats, och att den digitala rapporten överensstämmer med den godkända mänskligt läsbara rapporten. Därefter kan rapporten publiceras och lämnas in till Finansinspektionen.
I anslutning till ovan åtgärder är det viktigt att poängtera att produktionsarbetet kan outsourcas, men inte ansvaret. Många bolag använder konsulter, designbyråer eller systemleverantörer i ESEF-arbetet. Emittentens skyldighet att upprätta års- och koncernredovisningen i ESEF-format kvarstår ändå, liksom behovet av interna kontroller över rapporteringen. Se vid användning av externa resurser till att fortsatt vara involverad i viktiga bedömningar och beslut, samt säkerställ att adekvata kontroller finns.
Att som emittent publicera en högkvalitativ ESEF-rapport är av stor vikt. Både från ett tillsynsperspektiv och informationsperspektiv, det vill säga vilken information om företaget som skickas ut i världen och hamnar i databaser. Med insikterna och rekommendationerna från denna artikel finns möjlighet att stå bättre rustat inför nästa rapportsäsong och ta kontroll över sin externa digitala rapportering.
Läs också: