Börja med sparandet, figur 1
En låg årsavgift kan avspegla effektiv förvaltning, men också ett lågt sparande. Innan årsavgifter jämförs behöver skillnader i redovisat sparande därför synliggöras. I undersökningen används 300 kr/kvm totalyta och år som schablonmässig referens, inte som ett fastställt underhållsbehov för varje förening.
Åttio procent av föreningarna i vårt urval ligger under referenssparandet. Av 20 föreningar låg 16 under referensen, två nära den: Hamnen 304 och Torghusen 316 kr/kvm, och två tydligt över: Karolinerna 378 och Kungsklippan 803 kr/kvm. Bland de 16 med lägre sparande var det ovägda medelvärdet 145 kr/kvm totalyta och år, mindre än hälften av referensen. Stockholms bostadsrättsbarometer 2025 redovisar som jämförelse en sparnivå på 165 kr/kvm. Undersökningarna har dock olika urval och behöver inte vara direkt jämförbara (HSB, 2025).
Eftersom årsavgiften anges per kvadratmeter bostadsrättsyta (BOA), medan sparandet anges per kvadratmeter totalyta (Y), måste sparandet räknas om till samma areaenhet. Om totalytan är 12 000 kvm och BOA är 10 000 kvm motsvarar referenssparandet 300 kr/kvm totalyta således 360 kr/kvm BOA. Den sparande-justerade jämförelseavgiften beräknas enligt:
A₃₀₀ = A + (300 − S) × Y/BOA
Här är A den faktiska årsavgiften och S det redovisade sparandet i kr/kvm totalyta. Om det faktiska sparandet är 300 kr/kvm totalyta behövs ingen justering: A₃₀₀ = A.
Referenssparandet motsvarar dock 300 × Y/BOA kr/kvm. Endast skillnaden mellan faktiskt sparande och referenssparande läggs till eller dras ifrån årsavgiften. När föreningarnas årsavgifter på detta sätt har standardiserats till samma referenssparande kan vi undersöka hur denna samvarierar med nettokapitalkostnaden.
Från skuldsättning till nettokapitalkostnad, figur 2
Skuldsättningen visar lånevolymen men inte den faktiska räntekostnaden. Föreningens hyresintäkter kan minska avgiftsnivån medan tomträttsavgäld kan öka det. Begreppet nettokapital-kostnad/-intäkt (K) introducerades av Goldstein i Köp rätt bostadsrätt (2016). Här används måttet i följande BOA-relaterade form:
K± = (R + T − H)/BOA
R betecknar räntekostnader, T tomträttsavgäld och H hyresintäkter. Positivt K innebär att räntor och avgäld överstiger hyresintäkterna (avgiften belastas); negativt K det omvända. Måttet omfattar inte uthyrningens drift- och underhållskostnader och ska inte likställas med uthyrningens vinst.
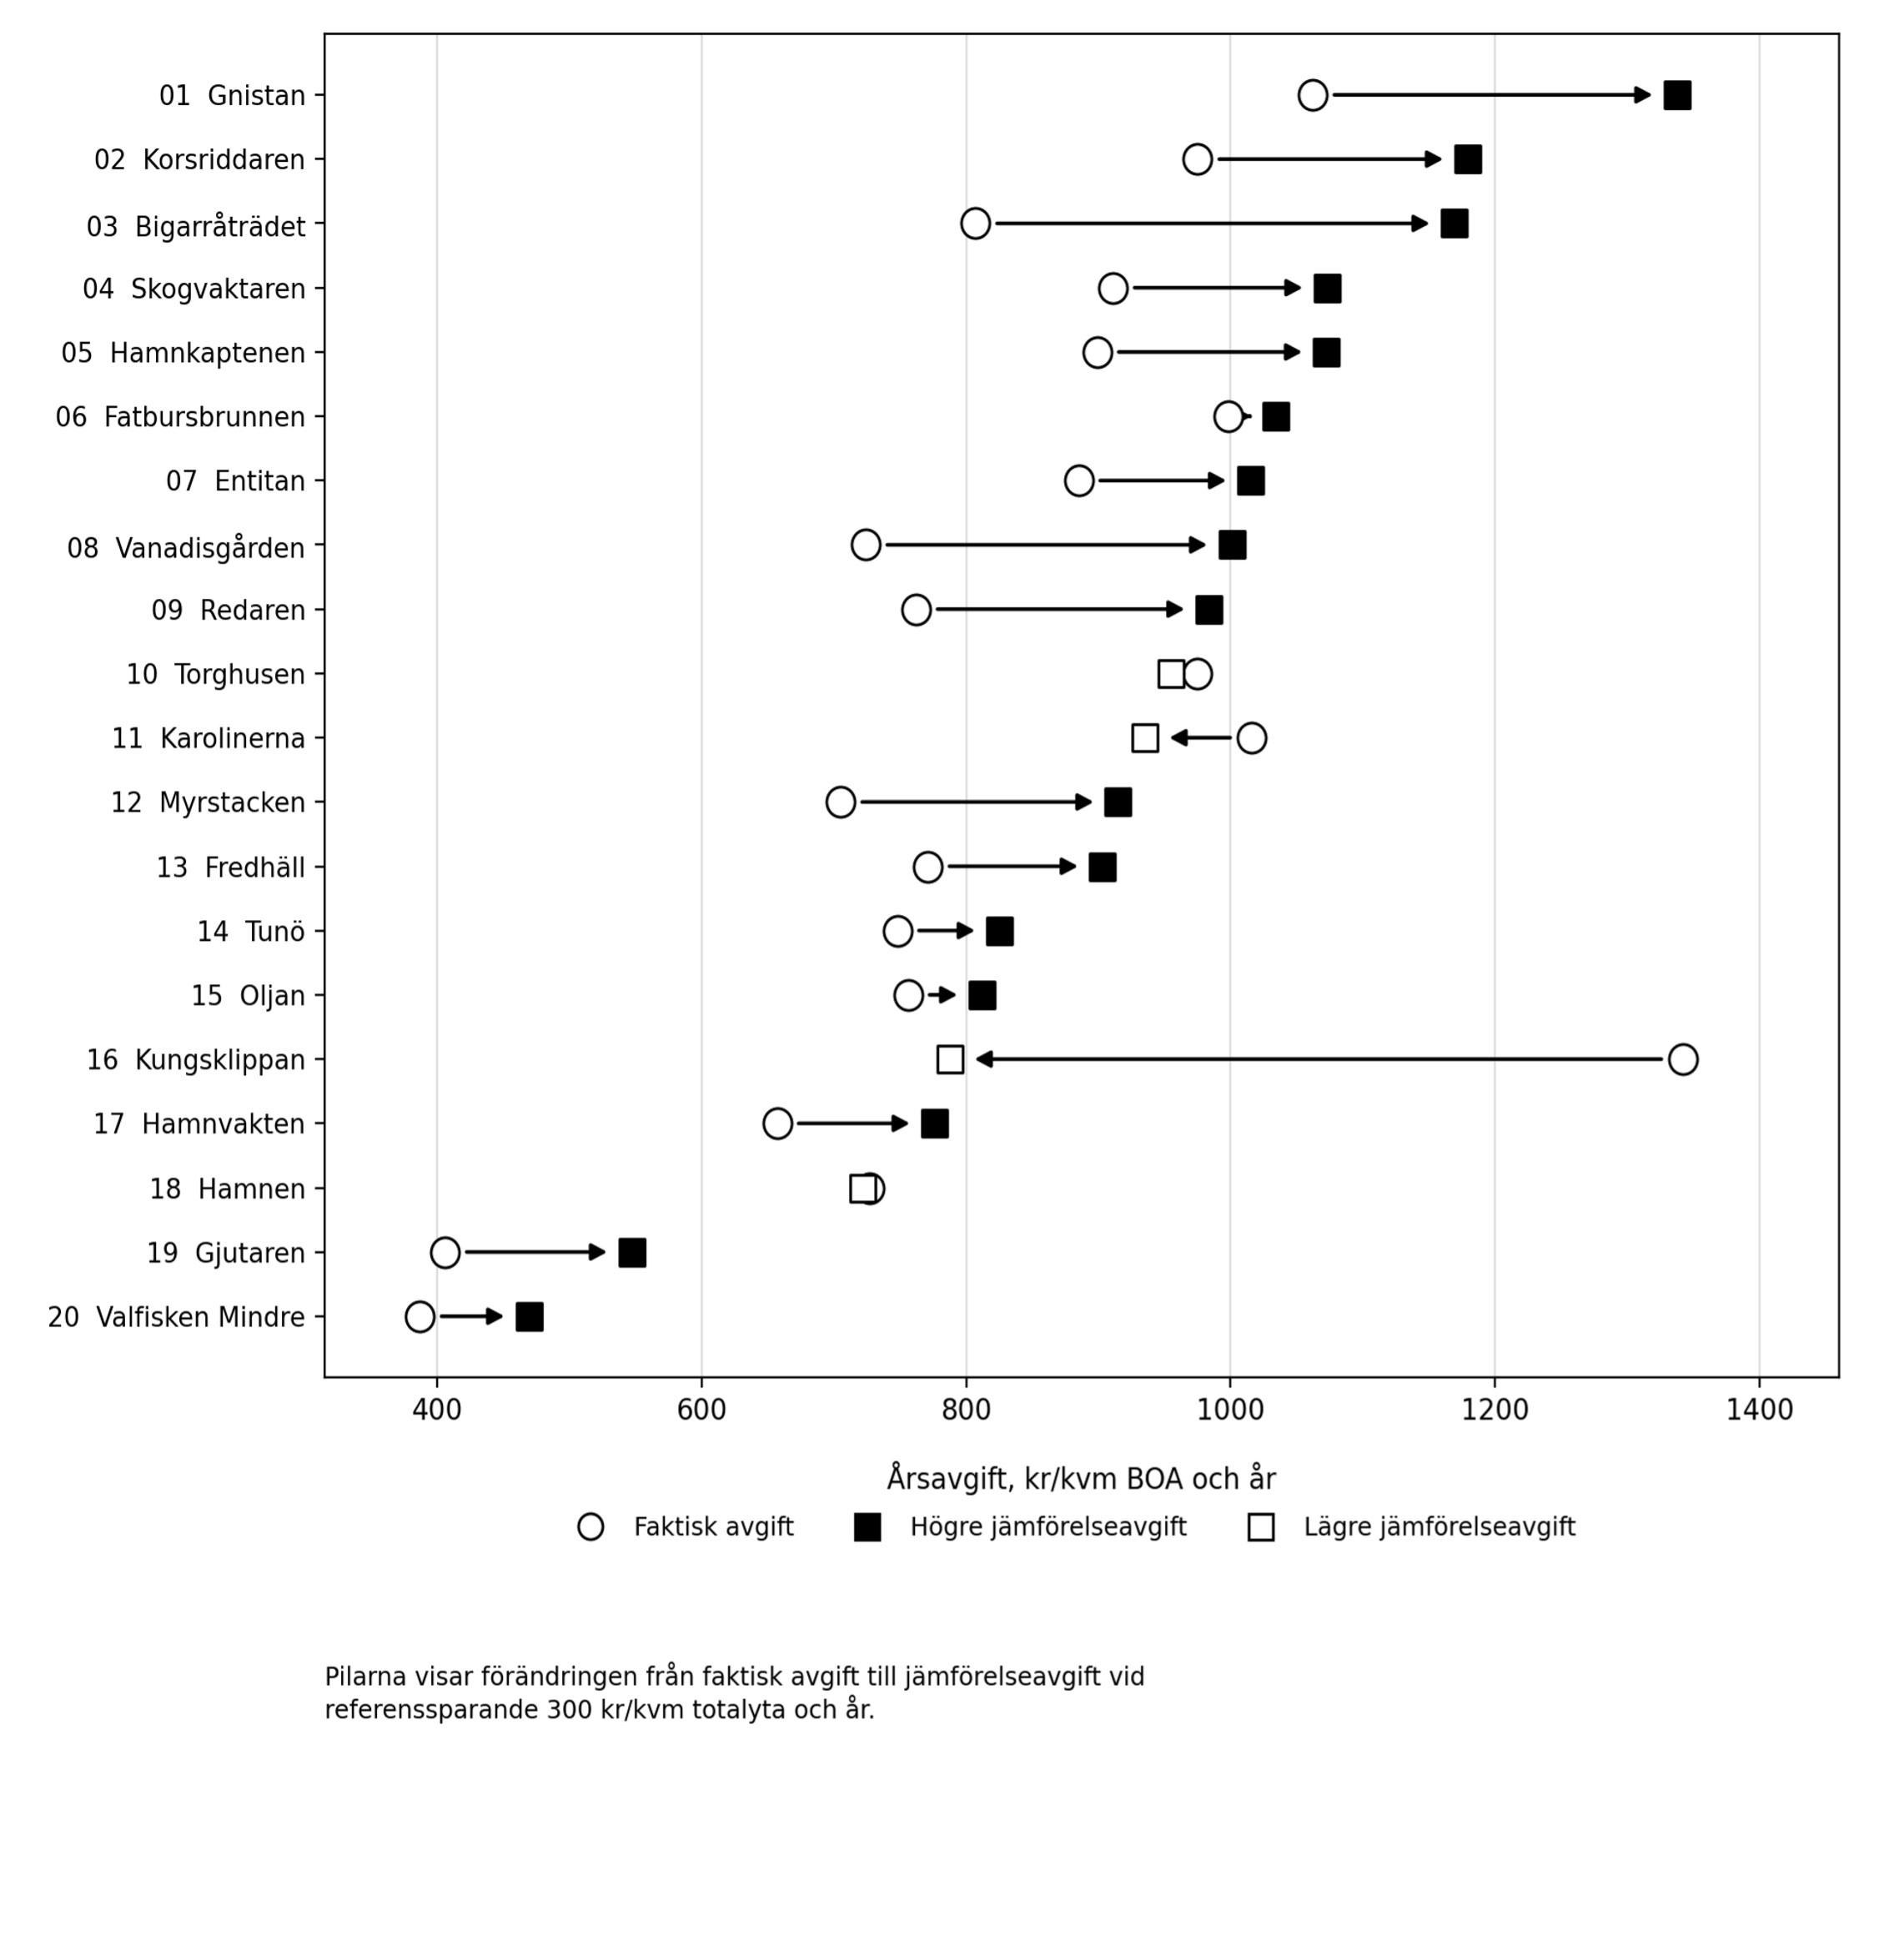
Figur 1. Faktisk respektive sparandejusterad årsavgift för 20 äkta föreningar. Samma föreningsnummer används i figur 2. Referens: 300 kr/kvm totalyta och år, omräknat till BOA.
I Figur 2 jämförs K med sparandejusterad avgift A₃₀₀. Den linjära regressionen för de 20 föreningarna är:
A₃₀₀ = 960,6 + 0,744 K
Koefficienten 0,744 är regressionslinjens lutning: i vårt urval motsvarar en nettokapitalkostnad som är 100 kr högre en sparandejusterad årsavgift som är cirka 74 kr högre längs regressionslinjen. Talet 960,6 är linjens beräknade avgiftsnivå när K = 0, inte en generell grundavgift. Sambandet beskriver skillnader mellan föreningarna och ska inte tolkas som att en ökning av K i en viss förening automatiskt orsakar en avgiftshöjning på 74 kr.
Pearsons r = 0,919 och R² = 84,4 procent (n = 20; tvåsidig hypotes, p < 0,001). En högre nettokapitalkostnad samvarierar alltså kraftigt med en högre jämförelseavgift. Tomträttsföreningarna är markerade separat.
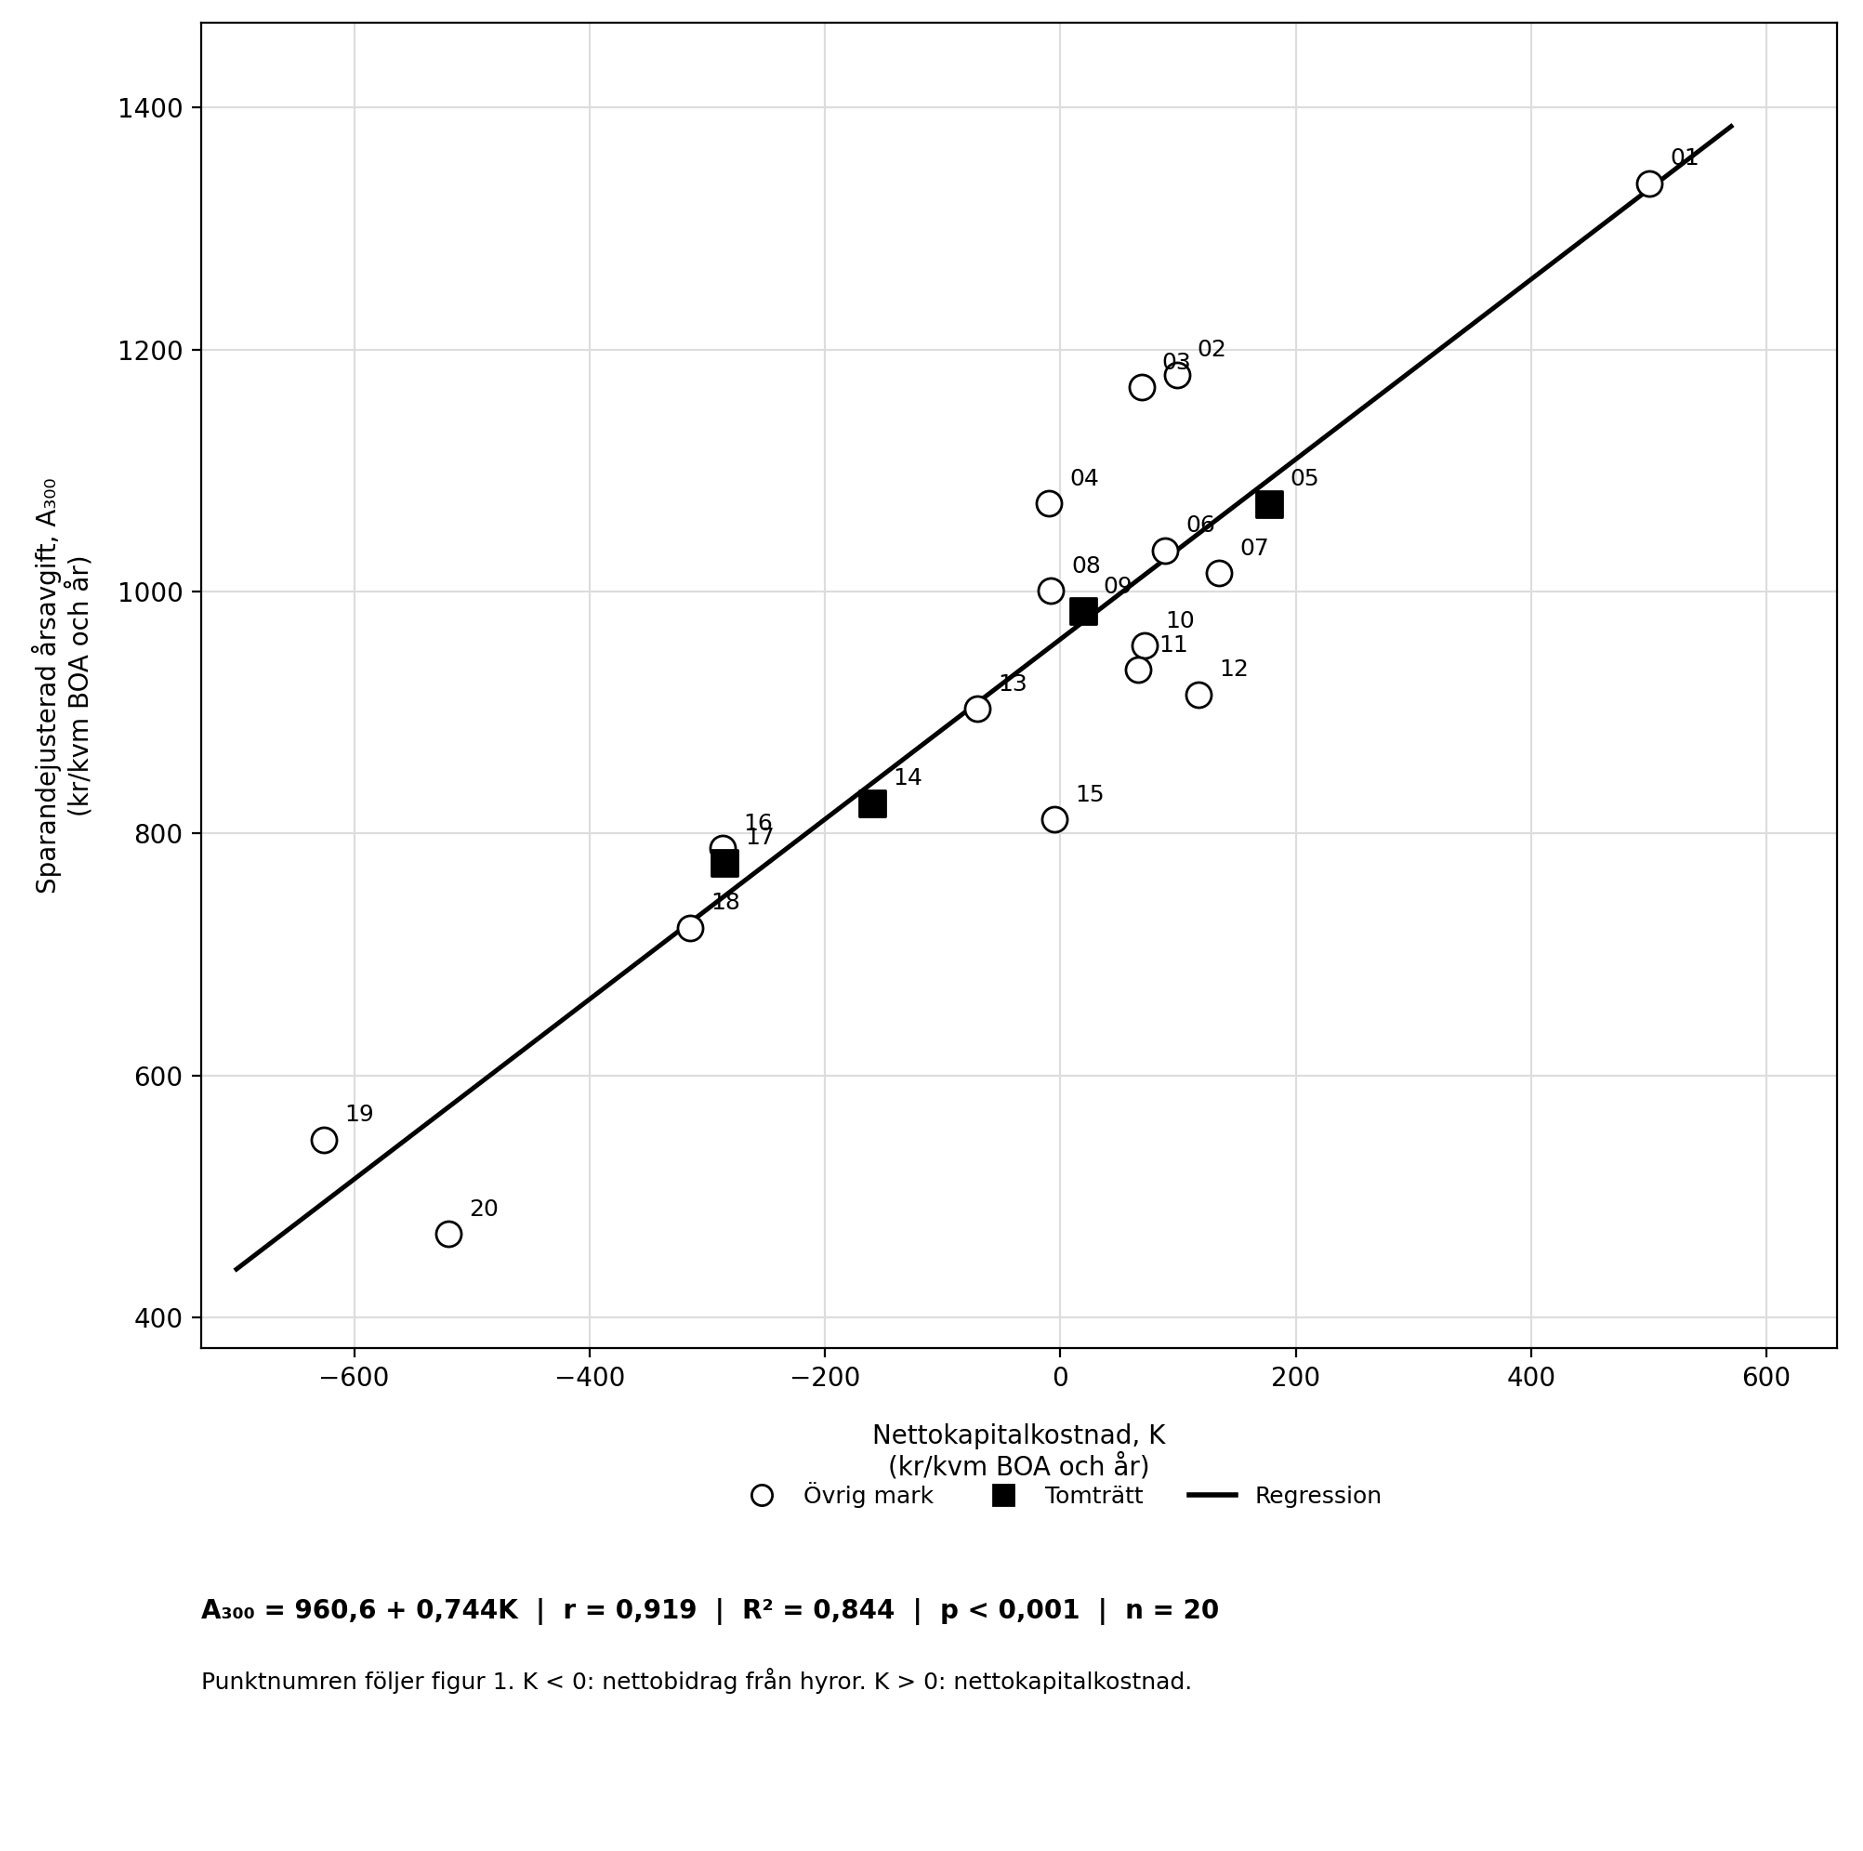
Figur 2. Nettokapital-kostnad (+) /-intäkt (-) och sparandejusterad årsavgift. Föreningsnumren motsvarar figur 1. Statistisk signifikans innebär inte ett oberoende orsakssamband. Övrig mark avser fri grund.
Varför används inte nyckeltalen intäktsandel och räntekänslighet?
Nyckeltalet årsavgifternas andel av de totala rörelseintäkterna används inte som förklaringsvariabel. Årsavgiftsintäkterna ingår både i procentmåttets täljare och i den årsavgift vi undersöker, vilket skapar ett matematiskt beroende. I årsredovisningarna redovisas andelarna 27 procent för HSB Brf Valfisken Mindre (2024), 37 procent för HSB Brf Gjutaren (2024) och 48 procent för HSB Brf Hamnvakten (2025). Andra intäkter utgjorde således 73, 63 respektive 52 procent av de totala rörelseintäkterna, till betydande del hyror. Hamnvakten upplyser att nyckeltalets beräkning ändrades 2025, bland annat genom att individuell mätning av el ingår, vilket begränsar jämförbarheten över tid.
Intäktsandelarna avgör inte heller om en förening är äkta eller oäkta. Den skattemässiga 60/40-regeln utgår normalt från hur fastighetens taxeringsvärde hänförs till kvalificerad respektive okvalificerad verksamhet, med ledning av hyresvärden, inte från fördelningen av rörelseintäkter (Skatteverket, 2022, 2026). Föreningens skattemässiga status måste bedömas separat.
Räntekänsligheten används inte heller i regressionsmodellen. Anger hur många procent årsavgifterna kan behöva höjas om låneräntan stiger med en procentenhet, givet oförändrade övriga förhållanden och full avgiftsfinansiering av merkostnaden, och utgör hypotetisk risk. K utgår från faktiska kostnader och intäkter.
Nyckeltalen är inte oberoende
Årsavgift, nettokapitalkostnad och sparande hör till samma redovisningsmässiga system. Om C definieras som återstående nettokostnader (där energikostnader och underhåll av hyrd yta ingår) och justerings-poster, och sparandet uttrycks per BOA, gäller identiteten:
A = C + K + S × Y/BOA
Därav följer vid referenssparande 300 kr/kvm totalyta:
A₃₀₀ = C + K + 300 × Y/BOA
K ingår således redan i konstruktionen av A₃₀₀. Den höga förklaringsgraden (84%) visar ett starkt deskriptivt samband, inte oberoende prediktionsförmåga eller kausal effekt. C är dessutom en beräknad restpost, inte en separat uppmätt driftkostnad.
Ett sparandeproblem, eller en avgiftsstrategi?
Att 16 av 20 föreningar ligger under en rekommenderad gemensam sparandereferens aktualiserar styrelsernas bedömningar. Två föreningar med liknande kostnader kan ta ut olika årsavgifter därför att deras styrelser väljer olika sparandenivåer. En låg avgift kan vara lättare att motivera på kort sikt, medan finansieringen av framtida underhåll skjuts framåt. Men detta är en hypotes om beslutsmotiv, inte ett resultat som kan utläsas ur årsredovisningarna. Sparande under 300 kr/kvm behöver inte heller innebära att en enskild förening sparar för lite. Gäller speciellt nybyggnation där planerat underhåll ligger långt fram i tiden.
Undersökningen omfattar 20 äkta bostadsrättsföreningar i Stockholms kommun, ett icke slumpmässigt, variationsbaserat urval med avseende på årsavgiftens storlek (ca 400–1100 kr/kvm BOA). Räkenskapsåren varierar och årsredovisningarna kan skilja sig åt i avgränsningen av totalyta, sparande och hyresintäkter. Särskilt gränsen mellan hyror och övriga rörelseintäkter har inte harmoniserats fullt ut; det kan påverka både K och det uppmätta sambandet. Urvalet är inte representativt och resultaten ska ses som preliminära. Vidare prövning kräver fler föreningar, enhetliga definitioner och separat uppmätta driftkostnader.
Undersökningens huvudpoäng är att årsavgiften inte enbart återspeglar föreningens kostnader, utan också styrelsens valda sparandenivå. Genom att standardisera sparandet blir årsavgifterna lättare att jämföra. Då framträder nettokapitalkostnad: balansen mellan räntekostnader och tomträttsavgäld å ena sidan och hyresintäkter å den andra, samvarierar starkt med den justerade årsavgiftens nivå. Stora hyresintäkter kan avlasta medlemmarna, medan höga kapitalkostnader verkar i motsatt riktning. Modellen synliggör därmed beroenden mellan rådande nyckeltal och inbjuder redovisnings- och revisionskunniga att pröva dess praktiska användbarhet. En låg årsavgift kan alltså bero på både gynnsam (negativ) nettokapitalbelastning och ett sparande under referensnivån.
Referenser
- Goldstein, M. (2016). Köp rätt bostadsrätt. migoli. ISBN 978-91-637-5126-4.
- Goldstein, M. (2025). Brf-sparande vållar debatt, kan mytomspunnen paradox lösas? Bostadspolitik.se.
- HSB (2025). Stockholms bostadsrättsbarometer 2025.
- Skatteverket (2022). Bedömning av om en bostadsrättsförening utgör ett privatbostadsföretag. Rättsligt ställningstagande.
- Skatteverket (2026). När är en bostadsrättsförening eller ett bostadsföretag ett privatbostadsföretag? Rättslig vägledning.
Läs också: